

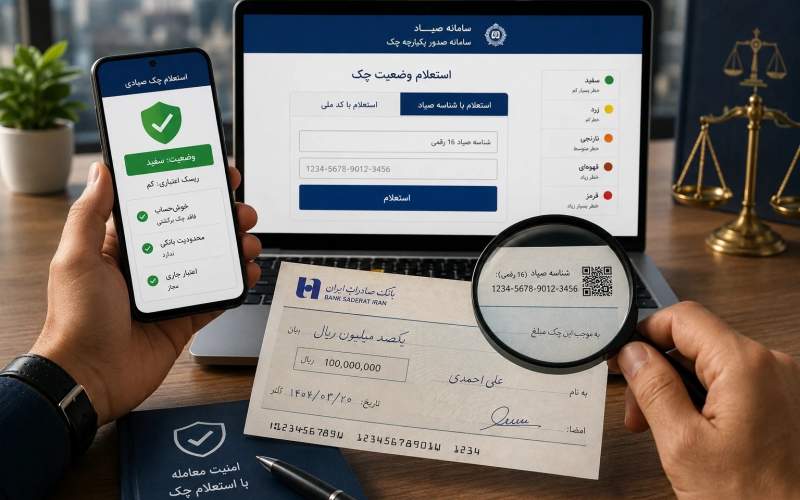
با وجود گسترش بانکداری الکترونیک، چک همچنان یکی از پرکاربردترین ابزارهای مالی در معاملات بزرگ کشور، از خرید و فروش خودرو گرفته تا معاملات ملکی و قراردادهای تجاری، به شمار میرود. همین جایگاه پررنگ چک در اقتصاد روزمره، آن را به هدف جذابی برای کلاهبرداران تبدیل کرده است؛ از چکهای بلامحل و فاقد پشتوانه مالی گرفته تا چکهایی که با هویت جعلی یا سرقتی صادر میشوند.
بر اساس آمار بانک مرکزی، بخش قابلتوجهی از پروندههای کلاهبرداری چکی، پیش از راهاندازی سامانههای استعلام آنلاین، تنها پس از برگشت خوردن چک و در مرحله پیگیری قضایی کشف میشدند؛ زمانی که عملاً امکان جبران خسارت برای قربانی بهشدت کاهش یافته بود.
چک برگشتی چیست؟
چک برگشتی به چکی گفته میشود که در تاریخ سررسید، به هر دلیلی توسط بانک قابل نقد شدن نیست. رایجترین دلایل برگشت خوردن یک چک شامل کسری موجودی حساب، مسدود بودن حساب صادرکننده، مغایرت امضا با نمونه ثبتشده در بانک، و اشکال در مندرجات چک مانند مغایرت تاریخ یا مبلغ به عدد و حروف است.
از ابتدای سال ۱۴۰۰ و با اجرایی شدن قانون جدید چک، محدودیتهای سنگینی برای دارندگان چک برگشتی اعمال شده است؛ از ممنوعیت دریافت دسته چک جدید و عدم امکان گشایش اعتبار اسنادی گرفته تا سایر محرومیتهای بانکی. این محدودیتها تا زمان پرداخت بدهی و رفع کامل سوءاثر چک، پابرجا خواهند بود.
سامانه صیاد؛ زیرساختی برای شفافیت در صدور چک
سامانه صدور یکپارچه چک (صیاد) توسط بانک مرکزی طراحی شده تا تمام چکهای صادره در کشور را در یک پایگاه داده متمرکز ثبت کند. بر اساس این طرح، هر برگه چک صیادی دارای یک شناسه ۱۶ رقمی است که اطلاعاتی مانند نام صادرکننده، شماره حساب، مبلغ و تاریخ سررسید را در خود دارد.
از سال ۱۴۰۰ و همزمان با ممنوعیت صدور چک در وجه حامل، ثبت چک در سامانه صیاد الزامی شد. کارشناسان بانکی اعلام کردهاند که همین اقدام در مدت کوتاهی به کاهش محسوس حجم چکهای برگشتی در سطح کشور منجر شده است. مهمترین کارکرد این سامانه، امکان استعلام آنلاین وضعیت چک پیش از دریافت آن است؛ گیرنده چک بدون نیاز به مراجعه حضوری به بانک میتواند از صحت هویت صادرکننده و سابقه چکهای برگشتی او مطلع شود.
سازوکار رنگبندی در نتیجه استعلام
نتیجه استعلام چک برگشتی معمولاً در قالب یکی از چند رنگ نمایش داده میشود که هرکدام بیانگر سطح مشخصی از ریسک اعتباری است. وضعیت سفید به معنای نبود هیچ چک برگشتی یا رفع کامل سوءاثر از موارد قبلی است. وضعیت زرد نشاندهنده وجود یک فقره چک برگشتی یا تعهدی محدود است، در حالی که وضعیت نارنجی به معنای تعهدات برگشتی بیشتر و ریسک بالاتر است. رنگهای قهوهای و قرمز نیز بالاترین سطح ریسک را نشان میدهند و معمولاً با محدودیتهای بانکی جدی همراه هستند.
روشهای استعلام چک برگشتی
بر اساس اطلاعات ارائهشده توسط سامانههای بانکی، استعلام چک برگشتی از چند مسیر قابل انجام است. یکی از رایجترین روشها، استعلام با کد ملی و شماره موبایل صادرکننده است؛ در این روش لازم است شماره موبایل و کد ملی متعلق به یک نفر باشند و فرآیند تأیید هویت از طریق پیامک یا کد یکبارمصرف انجام میشود. روش دیگر، استعلام با شناسه ۱۶ رقمی صیاد است که برای بررسی دقیق یک برگه چک مشخص کاربرد دارد.
سامانه رسمی بانک مرکزی به نشانی cbi.ir مرجع اصلی استعلام چک صیادی است. علاوه بر این، هر بانک نیز معمولاً یک سامانه صیادی اختصاصی برای ثبت، تأیید و واگذاری چکهای خود راهاندازی کرده است. در همین راستا، استعلام چک صیادی صادرات یکی از خدماتی است که امکان بررسی سریع وضعیت چک، هویت صادرکننده و سوابق اعتباری او را در اختیار کاربران قرار میدهد.
کاهش پروندههای قضایی مرتبط با چک
بر اساس گزارشهای منتشرشده، بخش قابلتوجهی از پروندههای قضایی مرتبط با چک در سالهای اخیر، به مواردی بازمیگردند که پیش از انجام معامله، استعلامی صورت نگرفته بود. کارشناسان حقوقی معتقدند با گسترش فرهنگ استعلام آنلاین، بهویژه در معاملات پرریسکی مانند خرید و فروش خودرو و معاملات ملکی، میتوان از حجم زیادی از این دعاوی پیشگیری کرد.
مشاوران املاک، نمایشگاهداران خودرو و صاحبان کسبوکارهای تجاری که بهطور مکرر با چک سروکار دارند، از جمله گروههایی هستند که به دلیل حجم بالای تراکنشهای چکی، بیشترین بهره را از این خدمات میبرند.
با راهاندازی سامانه صدور یکپارچه چک و گسترش امکان استعلام آنلاین، دیگر صادرکننده چک نمیتواند پشت هویتی مبهم یا سابقهای پنهان قرار بگیرد؛ روندی که به گفته کارشناسان بانک مرکزی، در سالهای آینده میتواند سهم چکهای برگشتی و کلاهبرداریهای مرتبط با آن را در اقتصاد کشور بهطور محسوسی کاهش دهد.