

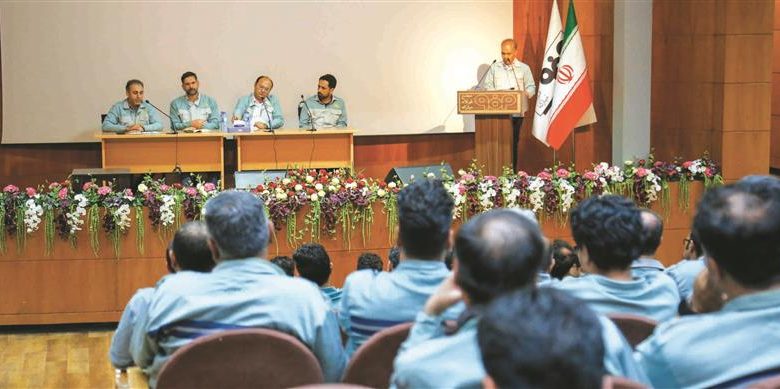
در چهارمین تالار گفتوگوی معاونت سرمایههای انسانی و سازماندهی که روز چهارشنبه 30 خردادماه برگزار شد، موضوع مالیات تکلیفی حقوق و دستمزد کارکنان در پنل تخصصی با حضور معاون سرمایههای انسانی و سازماندهی، مدیر سازماندهی و طبقهبندی مشاغل، مدیر امور نهادها و ذینفعان مالی، رئیس خدمات مالیاتی و بالغبر 250 نفر از کارکنان واحدهای مختلف شرکت تشریح شد.
به گزارش خبرنگار فولاد، در این جلسه که بهمنظور آگاهیبخشی، شفافسازی و پاسخ به پرسشهای کارکنان در تاریخ 30/2/1403 در محل سالن همایش مرکز تحقیقات برگزار شد، رئیس خدمات مالیاتی شرکت درباره قانون مالیات حقوق کارکنان گفت: مطابق با ماده 82 قانون مالیاتهای مستقیم، درآمدی که شخص حقیقی در ایران برحسب مدت یا کار انجامشده بهطور نقدی یا غیرنقدی تحصیل میکنند، مشمول مالیات بر درآمد حقوق است.